Préparer sa retraite consiste à anticiper l’évolution de ses revenus et à réfléchir aux ressources qui pourront les compléter. Le plan d’épargne retraite (PER) est une solution de long terme conçue pour se constituer une épargne dédiée. Son intérêt dépend toutefois de votre horizon, de votre situation fiscale, de vos projets et des conditions du contrat.
Voici les repères essentiels pour comprendre le PER, ses règles de fonctionnement et les questions à examiner avant d’envisager son ouverture. Préparer sa retraite avec un PER suppose aussi de mettre ces éléments en regard de ses objectifs et de son horizon de placement.
Qu’est-ce qu’un PER ?
Le plan d’épargne retraite est un produit destiné à accumuler une épargne en vue de la retraite. Le PER individuel peut être ouvert indépendamment de votre statut professionnel. Il existe également des PER proposés par les entreprises.
Les sommes versées sont investies sur des supports qui peuvent varier selon le contrat. Leur valeur peut évoluer à la hausse comme à la baisse : le rendement n’est pas garanti et une perte en capital est possible. Le PER est donc un placement de long terme, à mettre en perspective avec votre épargne disponible et vos autres placements.
Comment préparer sa retraite avec un PER individuel ?
Vous pouvez effectuer des versements selon les modalités prévues par le contrat. Les sommes sont ensuite investies en fonction du mode de gestion et des supports choisis. En principe, l’épargne est bloquée jusqu’à la retraite, sous réserve de certains cas de déblocage anticipé prévus par la loi.
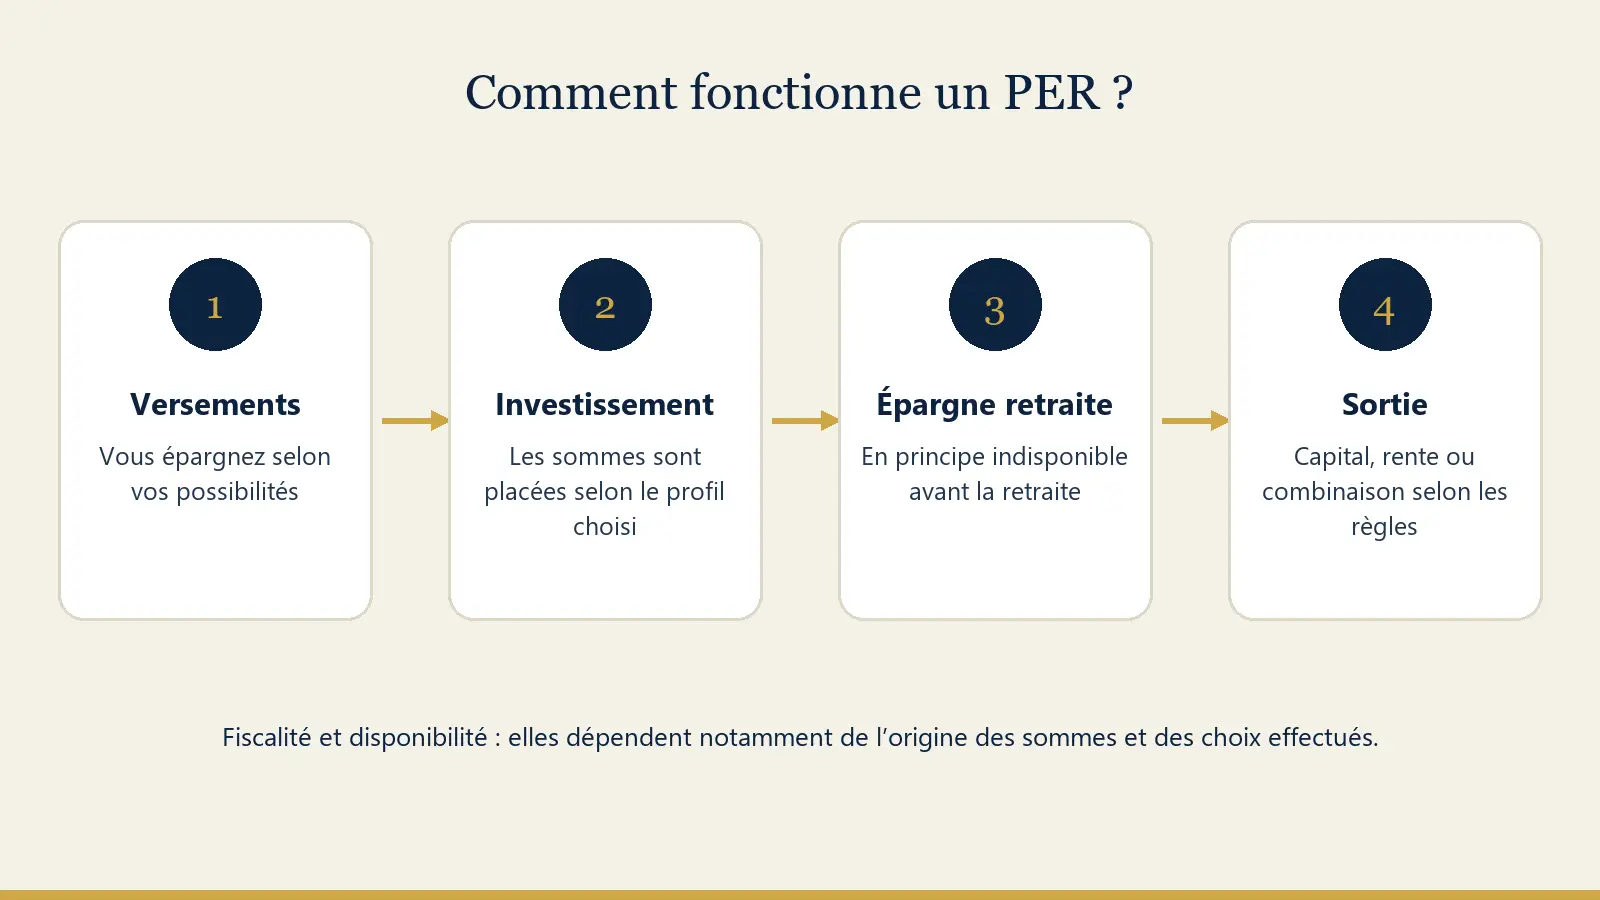
À la retraite, la sortie peut, selon l’origine des sommes et les règles applicables, se faire en capital, en rente viagère ou en combinant les deux. Le capital peut aussi être versé en plusieurs fois. Ces options méritent d’être étudiées en amont, car elles ne répondent pas aux mêmes besoins.
Quelle fiscalité pour les versements sur un PER ?
Les versements volontaires peuvent, sous certaines conditions et dans la limite d’un plafond personnel, être déduits du revenu imposable. Cette possibilité peut présenter un intérêt, mais elle ne constitue pas un avantage automatique : l’effet dépend notamment de votre situation fiscale et du plafond disponible.
La fiscalité à la sortie dépend en particulier du choix fait au moment des versements et des modalités de retrait. Il est donc important d’examiner ensemble l’imposition aujourd’hui et celle qui pourrait s’appliquer au moment de récupérer l’épargne. Vérifiez votre plafond de déduction sur votre dernier avis d’impôt et consultez les règles en vigueur. Le ministère de l’Économie présente le fonctionnement du PER individuel.
Comment l’épargne est-elle investie ?
Selon le contrat, vous pouvez choisir une gestion libre ou une gestion pilotée à horizon. Avec cette dernière, le niveau de risque évolue progressivement en fonction de la date prévisionnelle de départ à la retraite : l’allocation peut être plus dynamique lorsque l’échéance est lointaine, puis devenir plus prudente à mesure qu’elle approche.
Cette évolution ne garantit ni le capital ni un rendement. Le niveau de risque doit rester cohérent avec votre horizon de placement, vos objectifs et votre capacité à accepter les variations. L’AMF explique la gestion pilotée à horizon et rappelle les principes à connaître.
Dans quels cas peut-on débloquer un PER avant la retraite ?
La règle générale est l’indisponibilité de l’épargne jusqu’à la retraite. Des exceptions existent, notamment l’achat de la résidence principale et certains événements comme l’invalidité, le décès du conjoint ou du partenaire de PACS, la fin des droits à l’assurance chômage, le surendettement ou la cessation d’une activité non salariée à la suite d’une liquidation judiciaire. Les modalités peuvent varier selon l’origine des sommes ; il convient de vérifier les conditions applicables à votre situation.
Les points à vérifier avant d’ouvrir un PER
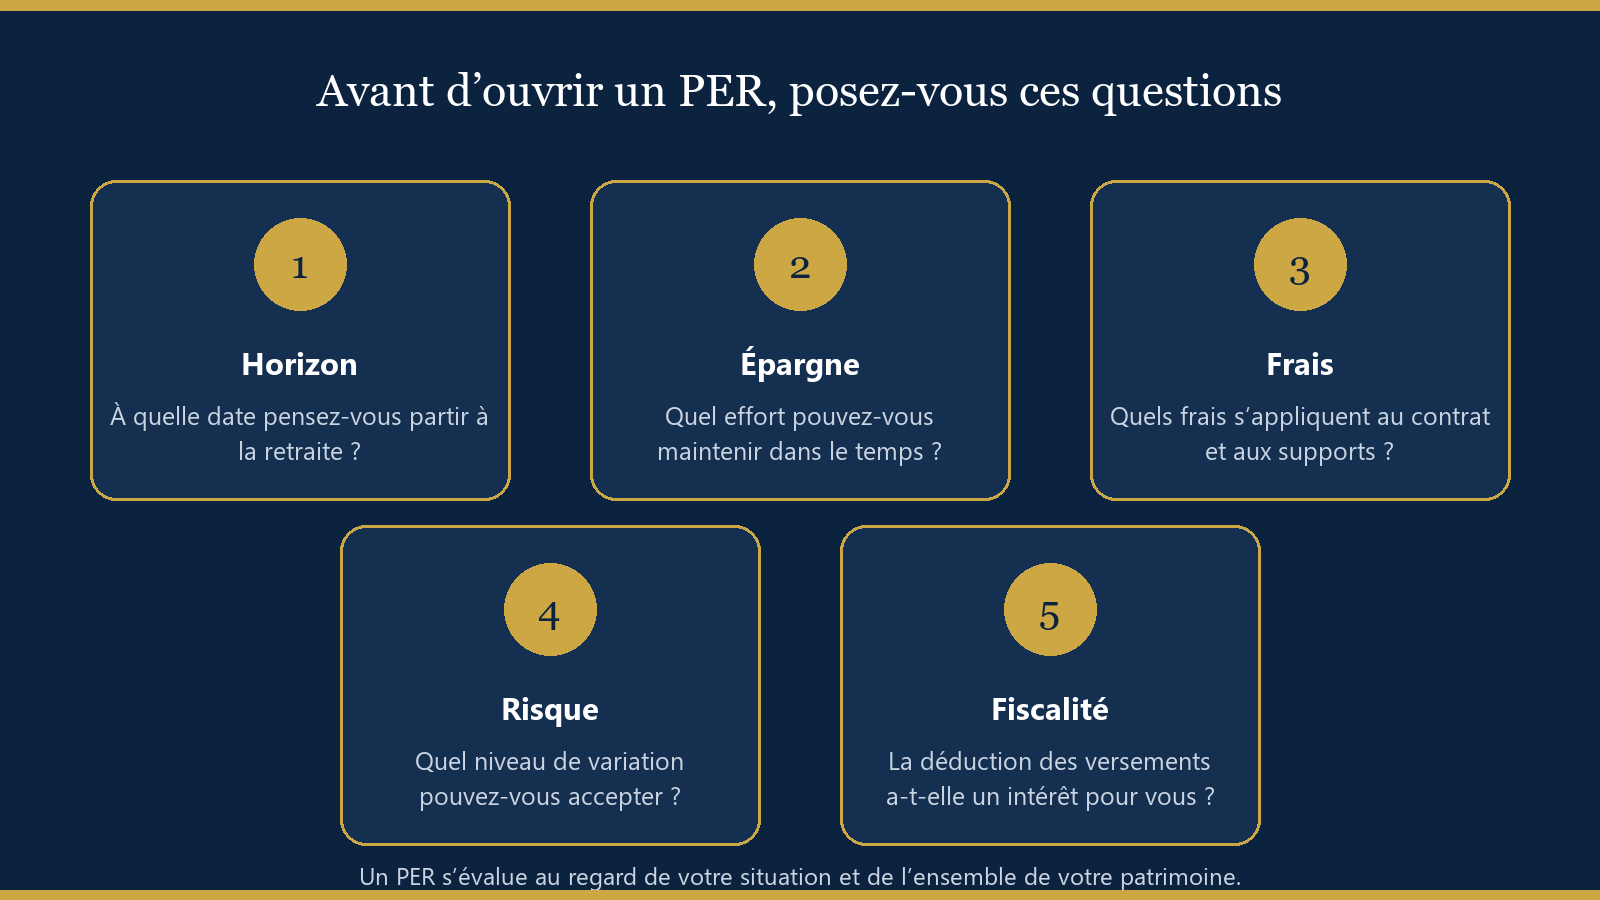
Avant de choisir un contrat, prenez le temps de comparer plusieurs éléments :
- Votre horizon : à quelle échéance pensez-vous utiliser cette épargne ?
- Votre effort d’épargne : quel montant pouvez-vous verser sans fragiliser votre budget ni votre épargne de précaution ?
- Les frais : examinez les frais sur versement, de gestion, d’arbitrage et ceux liés aux supports.
- Le niveau de risque : vérifiez que les supports et le mode de gestion correspondent à vos objectifs et à votre tolérance aux fluctuations.
- La fiscalité et la sortie : évaluez l’intérêt éventuel de la déduction et les options de récupération du capital.
Le PER ne remplace pas une épargne disponible pour les imprévus. Il doit être replacé dans une réflexion plus large, en tenant compte de vos projets, de vos placements existants et de vos besoins à la retraite.
Préparer sa retraite avec un PER : une décision à replacer dans votre situation
Le PER peut contribuer à préparer la retraite, mais son intérêt dépend de nombreux paramètres : horizon de placement, fiscalité, frais, supports d’investissement et modalités de sortie. Comparer ces éléments aide à déterminer si ce produit s’inscrit dans votre stratégie patrimoniale.
Pour découvrir mes expertises et ma méthode, ou pour me contacter, retrouvez les informations sur le site de Tifaine Minot, conseiller en gestion de patrimoine à Nantes. Vous pouvez aussi réserver un premier échange.
Les informations présentées sont générales et ne constituent pas un conseil personnalisé. La réglementation et la fiscalité peuvent évoluer ; vérifiez les règles applicables à votre situation avant toute décision.