Quand une question patrimoniale se pose — une épargne à faire fructifier, une retraite à préparer, un projet de transmission — le réflexe le plus courant est de se tourner vers son conseiller bancaire. C’est l’interlocuteur le plus proche, celui qu’on connaît déjà. Mais ce réflexe est rarement le plus adapté. Voici pourquoi, et dans quels cas la différence avec un conseiller en gestion de patrimoine (CGP) indépendant se joue vraiment.
Le conseiller bancaire : un interlocuteur généraliste, aux produits limités
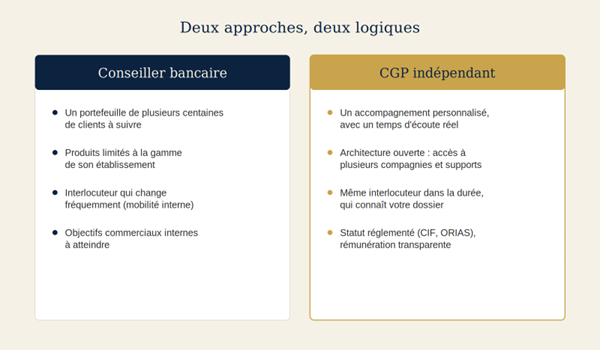
Le conseiller de votre agence gère en général plusieurs centaines de clients. Son temps est mécaniquement limité, et ses recommandations reposent presque toujours sur les produits maison de son établissement : assurance vie, PER ou SCPI de la banque elle-même, rarement ceux d’un concurrent, même quand ils sont plus performants ou mieux adaptés à votre situation.
Autre réalité peu connue : la mobilité interne des banques est forte. Il n’est pas rare de changer de conseiller tous les 2 à 3 ans, ce qui oblige à reprendre l’historique de son dossier à chaque fois, avec quelqu’un qui découvre votre situation.
Le conseiller en gestion de patrimoine indépendant : une architecture ouverte et une vision globale
Un conseiller en gestion de patrimoine indépendant n’est rattaché à aucun établissement bancaire unique. Il travaille en architecture ouverte, ce qui signifie qu’il peut comparer et sélectionner des solutions auprès de plusieurs compagnies d’assurance et sociétés de gestion, pour retenir celle qui correspond réellement à votre situation, et non celle que son employeur impose.
Cette liberté de choix s’accompagne d’un temps d’écoute différent : avant toute recommandation, un vrai bilan patrimonial est réalisé, qui prend en compte l’ensemble de votre situation (patrimoine existant, projets, fiscalité, horizon de temps). Vous pouvez retrouver le détail de ma méthode sur la page Ma méthode.
Un accompagnement sans conflit d’intérêt structurel
Le statut de CGP indépendant est encadré : il implique généralement une immatriculation à l’ORIAS et, selon l’activité exercée, le statut de Conseiller en Investissements Financiers (CIF). Ce cadre impose une obligation de transparence sur le mode de rémunération et sur les raisons qui motivent chaque recommandation.
Ce n’est pas un détail administratif : c’est ce qui garantit qu’une solution vous est proposée parce qu’elle vous convient, et non parce qu’elle sert un objectif commercial interne. Vous pouvez consulter le détail de mes domaines d’intervention sur la page Mes expertises.
Dans quels cas la différence se joue vraiment
La différence entre les deux approches devient particulièrement nette dans certaines situations : plusieurs contrats ouverts au fil des années dans des établissements différents, sans jamais avoir été comparés entre eux ; un chef d’entreprise ou une profession libérale dont la fiscalité personnelle et professionnelle s’entremêlent ; ou encore un projet de transmission qui nécessite d’anticiper plusieurs années à l’avance pour être optimisé.
Dans ces cas, un interlocuteur unique, disponible dans la durée et capable de comparer plusieurs solutions, fait une réelle différence sur le résultat final.
Faire le point sur votre situation
Il n’existe pas de réponse universelle : tout dépend de votre situation, de vos projets et de la complexité de votre patrimoine. Le meilleur moyen de savoir si un accompagnement indépendant peut vous apporter quelque chose, c’est d’en discuter. Vous pouvez me contacter directement via la page Contact, ou en savoir plus sur mon parcours sur la page Qui suis-je. Le premier échange est gratuit et sans engagement.